
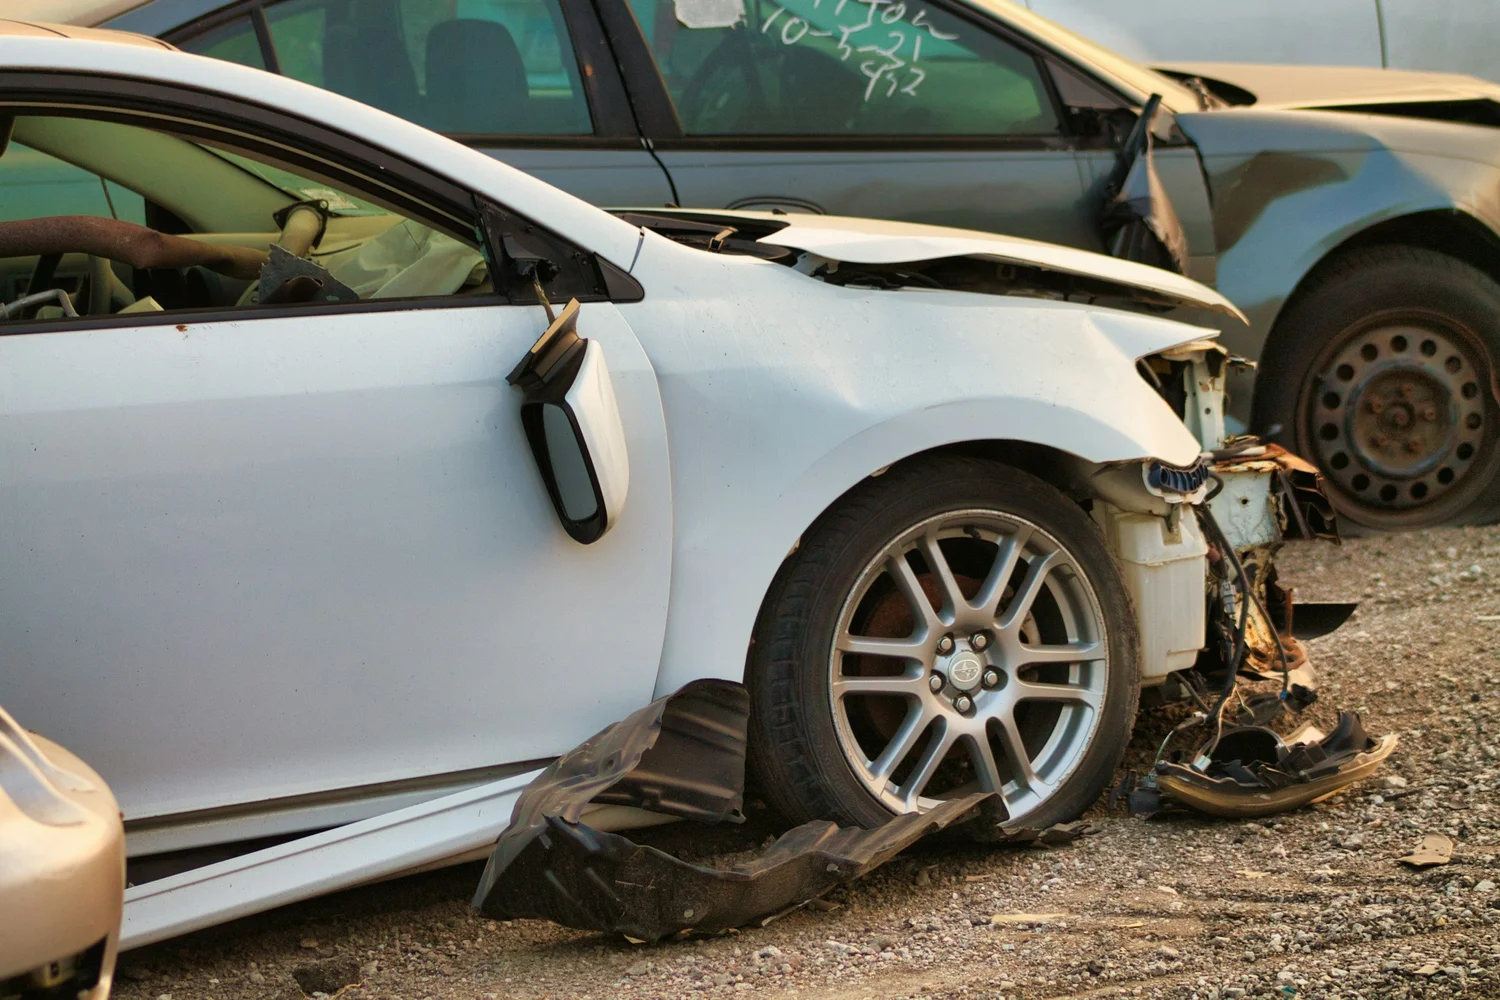
Unfallregulierung
Nach dem Unfall: Schadensersatz vollständig geltend machen
Nach einem unverschuldeten Unfall haben Sie Anspruch auf vollständigen Ersatz Ihres Schadens. Die gegnerische Haftpflichtversicherung sieht das oft anders. Sie lässt Gutachten prüfen, kürzt einzelne Positionen und zahlt nur, was sie zahlen muss.
Ich übernehme die gesamte Korrespondenz mit der Versicherung und achte darauf, dass keine Position vergessen wird. Haftet die Gegenseite, trägt sie im Umfang ihrer Haftung auch meine Kosten.
Was Ihnen zustehen kann:
- Reparaturkosten oder Wiederbeschaffungswert
- Kosten des Sachverständigen
- Wertminderung
- Nutzungsausfall oder Mietwagen
- Schmerzensgeld
- Verdienstausfall und Haushaltsführungsschaden
Die ersten Schritte nach dem Unfall:
- Beweise sichern: Fotografieren Sie die Unfallstelle und die Fahrzeuge, notieren Sie Namen und Anschriften von Zeugen. Ein Schuldanerkenntnis unterschreiben Sie nicht.
- Eigenen Sachverständigen beauftragen: Außer bei Bagatellschäden dürfen Sie einen unabhängigen Gutachter Ihrer Wahl beauftragen. Die Kosten trägt die gegnerische Versicherung, soweit sie haftet. Auf den Gutachter der Versicherung müssen Sie sich nicht einlassen.
- Nicht vorschnell entscheiden: Erst das Gutachten, dann die Entscheidung über Reparatur, Weiternutzung oder Verkauf. Verkaufen Sie ein Fahrzeug mit Totalschaden zu dem Restwert aus dem Gutachten, kann Ihnen ein späteres höheres Angebot der Versicherung nicht entgegengehalten werden.
- Verjährung: Ansprüche verjähren in der Regel nach drei Jahren, gerechnet ab dem Ende des Unfalljahres.
Wenn die Versicherung kürzt
Kürzungen kommen meist in Form eines Prüfberichts. Darin werden Stundensätze auf die einer günstigeren Werkstatt herabgesetzt, Kleinteile, Verbringungskosten oder Aufschläge gestrichen und Restwerte aus Internetbörsen angesetzt. Vieles davon hält einer Überprüfung nicht stand.
Lassen Sie Ihr Fahrzeug reparieren, trägt nach mehreren Urteilen des Bundesgerichtshofs vom Januar 2024 grundsätzlich der Schädiger das Werkstattrisiko: Überhöhte oder unnötige Arbeiten der Werkstatt gehen nicht zu Ihren Lasten. Rechnen Sie ohne Reparatur nach Gutachten ab, darf der Versicherer Sie unter Umständen auf eine günstigere, gleichwertige Werkstatt verweisen, nicht aber, wenn Ihr Fahrzeug jünger als drei Jahre ist oder stets in einer Markenwerkstatt gewartet wurde.
Fahren Sie ein beschädigtes Fahrzeug weiter, müssen Sie sich keinen Restwert aus einer Internetbörse abziehen lassen. Maßgeblich ist, was auf dem regionalen Markt zu erzielen wäre.
Streit um die Haftung
Ist der Unfallhergang streitig, werte ich die polizeiliche Ermittlungsakte aus, sichere Zeugenaussagen und ziehe, wo nötig, einen Unfallrekonstrukteur hinzu. Auch bei einer Mithaftung lohnt es sich, die Quote genau zu prüfen: Schon wenige Prozent machen bei größeren Schäden viel aus.
Beispielfälle
Die Beispiele sind frei gebildet. Sie zeigen typische Konstellationen, keine konkreten Mandate. Jeder Fall liegt anders; ein bestimmtes Ergebnis kann niemand versprechen.
Totalschaden oder nicht? Restwert aus dem Internet
Ein älterer Wagen wird bei einem Vorfahrtsunfall schwer beschädigt. Der Sachverständige stellt einen wirtschaftlichen Totalschaden fest. Der Halter will das Auto nicht verkaufen, sondern weiterfahren. Die Versicherung rechnet trotzdem so ab, als hätte er verkauft, und zieht ein deutlich höheres Restwertangebot aus einer Internetbörse ab.
Liegen die Reparaturkosten unter dem Wiederbeschaffungswert, aber über dem Betrag, der nach Abzug des Restwerts bleibt, kann der Geschädigte nach der Rechtsprechung des Bundesgerichtshofs die Reparaturkosten laut Gutachten ohne Mehrwertsteuer verlangen, ohne dass ein Restwert abgezogen wird. Voraussetzung ist, dass er das Fahrzeug verkehrssicher macht und mindestens sechs Monate weiter nutzt.
Was das Beispiel zeigt: Die Abrechnung der Versicherung ist ein Angebot, kein Urteil. Welche Abrechnungsart für Sie günstiger ist, lässt sich erst mit dem Gutachten in der Hand beurteilen.
Abbiegeunfall: Die Versicherung will nur die Hälfte zahlen
Ein Autofahrer fährt an einem Wagen vorbei, der vom Fahrbahnrand anfährt und kurz darauf nach links abbiegt. Die Versicherung des Abbiegers will nur die Hälfte des Schadens zahlen und kürzt außerdem die Gutachterkosten.
Wer vom Fahrbahnrand anfährt, muss eine Gefährdung anderer ausschließen; wer links abbiegt, muss auf den nachfolgenden Verkehr achten. Kommt es dabei zum Unfall, spricht zunächst der Anschein gegen ihn. Steht der Ablauf im Streit, klärt das Gericht ihn durch Anhörung der Fahrer und ein unfallanalytisches Gutachten.
Was das Beispiel zeigt: Ein Quotenangebot der Versicherung sollte man nicht ungeprüft annehmen. Und auch bei einer Mithaftung sind die Gutachterkosten entsprechend der Quote zu ersetzen.
Häufige Fragen zur Unfallregulierung
Wer bezahlt meinen Anwalt?
Waren Sie nicht schuld, muss die gegnerische Haftpflichtversicherung auch die Kosten Ihres Anwalts als Teil des Schadens ersetzen. Haben Sie den Unfall mitverursacht, ersetzt sie diese Kosten nur nach dem Wert des Anspruchs, der Ihnen zusteht. Den übrigen Teil übernimmt in der Regel Ihre Rechtsschutzversicherung, wenn Sie eine haben.
Darf ich einen eigenen Gutachter beauftragen?
Ja. Sie müssen das Gutachten der gegnerischen Versicherung nicht abwarten. Die Kosten Ihres Gutachters muss der Schädiger ersetzen, außer bei kleinen Schäden; der Bundesgerichtshof nannte als Orientierung rund 715 Euro, viele Gerichte setzen die Grenze heute höher an. Zur Entscheidung
Muss ich in die Werkstatt der Versicherung?
Nein, Sie wählen die Werkstatt. Ist die Rechnung überhöht, geht das in der Regel zulasten des Schädigers. Rechnen Sie nach Gutachten ab, darf die Versicherung nur unter engen Voraussetzungen auf eine günstigere freie Werkstatt verweisen. Zum Werkstattrisiko
Wann verjähren meine Ansprüche?
In drei Jahren, gerechnet ab dem Ende des Jahres, in dem der Unfall passiert ist und Sie den Schädiger kennen (§§ 195, 199 BGB). Für den Anspruch direkt gegen die Haftpflichtversicherung gilt dieselbe Frist. Haben Sie den Schaden dort angemeldet, ist die Verjährung gehemmt, bis Ihnen die Entscheidung des Versicherers in Textform zugeht (§ 115 Abs. 2 VVG).
Weitere Themen im Verkehrsrecht:
Oder rufen Sie mich an: 0521 557550-80